Růst firmy jako změna dokladů, plateb, dat a odpovědností
Růst firmy se obvykle vnímá jako obchodní úspěch. Přibývají zákazníci, objednávky, prodejní kanály, provozovny, zaměstnanci, sklady, bankovní účty, platební metody nebo zahraniční obchod. Firma se posouvá z jednoduššího provozu do složitějšího režimu.
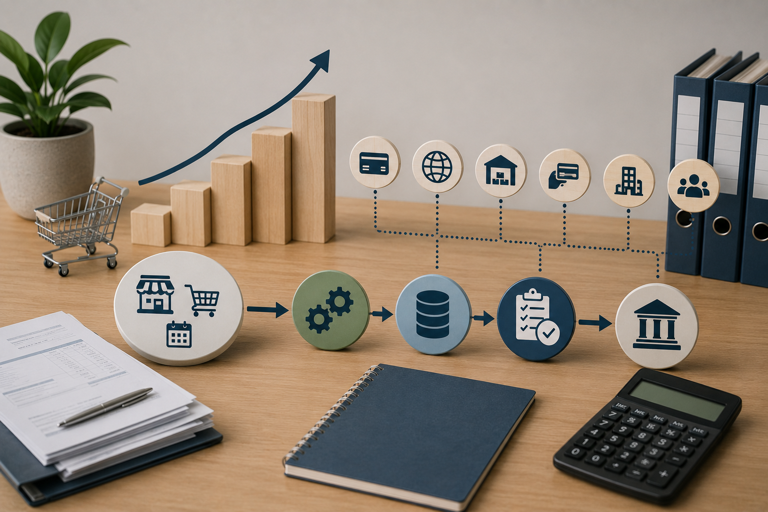
Náš pohled na vedení účetnictví sleduje také účetní dopad růstu. Každý nový obchodní kanál, systém, platební nástroj, sklad, provozovna nebo zaměstnanec přináší nové doklady, nové datové vazby, nové odpovědnosti a často také nové daňové souvislosti.
Růst firmy proto chápeme jako změnu celého účetního režimu. Obchodní rozhodnutí vytváří provozní skutečnost a tato skutečnost se musí promítnout do dokladů, plateb, dat a odpovědností.
Obchodní růst mění povahu účetnictví
Růst firmy přináší víc než vyšší počet faktur. Mění způsob, jak doklady vznikají, odkud přicházejí data, jak se přijímají platby, jak se řeší poplatky, vratky, dobropisy, měny, bankovní produkty a odpovědnosti lidí ve firmě.
Jednoduchý režim může stačit ve chvíli, kdy firma vystavuje několik běžných dokladů, přijímá platby na jeden účet a pracuje s jedním typem provozu. Nový e-shop, marketplace, platební brána, sklad, cizoměnový účet, factoring nebo zahraniční prodej přidává další vrstvu.
Účetnictví pak zpracovává složitější obraz firmy. Sleduje nové dokladové toky, platební vazby, datové výstupy, kontrolu úplnosti a odpovědné osoby u nových procesů.
Každý nový kanál vytváří účetní dopad
Nový e-shop rozšiřuje prodej. Účetně přináší objednávky, faktury, platby, dopravu, dobírky, vratky, poplatky a data z provozního systému.
Marketplace otevírá nový obchodní kanál. Účetně přináší vyúčtování, poplatky, platební toky, vratky a daňové souvislosti.
Platební brána usnadňuje zákazníkovi úhradu. Účetně vytváří otázky kolem párování plateb, poplatků, vratek, skutečného připsání peněz na účet a použitelného výstupu pro zpracování.
Účet v cizí měně rozšiřuje finanční možnosti firmy. Účetně přináší měnové vazby, kurzové rozdíly, párování a náročnější kontrolu bankovních pohybů.
Sklad mění vazbu mezi nákupem, prodejem a zásobami. Účetně přináší sledování pohybů, návaznost na doklady a kontrolu toho, zda provozní evidence odpovídá účetnímu zachycení.
Provoz může běžet rychleji než účetní návaznost
Firma často spustí nový prodejní kanál, systém nebo platební nástroj z obchodního důvodu. Provoz začne běžet, zákazníci objednávají, platby přicházejí, doklady vznikají a data se hromadí.
Účetní návaznost potřebuje vědět, odkud doklady přicházejí, jak se párují platby, kde jsou poplatky, jak se zachycují vratky, který výstup ze systému má účetní význam a kdo ve firmě odpovídá za vysvětlení rozdílů.
Včas zachycená změna se dá zařadit do účetního režimu. Firma si určí výstupy, odpovědnosti, vazby a pravidelný způsob předávání informací. Pozdě zachycená změna vede ke zpětnému skládání toho, co už v provozu proběhlo.
Účetnictví potřebuje vědět, jak firma roste
Podnikatel rozhoduje o podnikání. Účetnictví rozhodnutí neschvaluje. Jeho úloha spočívá v tom, že včas zachytí účetní dopad změn v provozu firmy.
Nový bankovní účet, cizoměnový účet, úvěr, kontokorent, factoring, platební terminál, platební brána, e-shop, marketplace, rezervační systém, sklad, provozovna, zahraniční prodej, zaměstnanci nebo nový software mění účetní režim různým způsobem.
Proto má účetnictví o těchto změnách vědět v době, kdy se zavádějí. V tu chvíli lze určit, jak budou vznikat doklady, odkud přijdou data, jak se budou párovat platby, kdo ponese odpovědnost za výstupy a které body se budou sledovat průběžně.
Slabé místo se často projeví v drobných nejasnostech
Růst předběhnutý účetnictvím se zpočátku projevuje nenápadně. V bance se objeví platby, které se obtížně párují. V systému vznikají importy, jejichž význam pro účetnictví zůstává nejasný. Faktury vznikají jiným způsobem než dříve. Poplatky se skrývají ve vyúčtování. Vratky a opravné doklady mají slabou návaznost na původní prodej.
Tyto drobné nejasnosti postupně vytvářejí nový účetní režim bez jasných pravidel. Účetní pak skládá dohromady, co se v provozu stalo, jaké doklady vznikly, kde jsou platby, jaké částky sedí na banku a kdo ve firmě umí vysvětlit rozdíly.
Takový stav zvyšuje náročnost účetnictví. Hlavní zátěž často neleží v počtu dokladů, ale ve vazbách mezi provozem, daty, platbami a odpovědnostmi.
Růst potřebuje účetní infrastrukturu
Účetní infrastrukturu tvoří způsob, jak firma vytváří doklady, přijímá platby, používá provozní systémy, předává data, vysvětluje rozdíly a uzavírá nejasnosti.
Při jednoduchém provozu může být tato infrastruktura nenápadná. S růstem získává větší význam. Nový prodejní kanál přidává nový tok dokladů. Nová platební metoda přidává nové párování. Nový sklad přidává nové vazby. Noví zaměstnanci přidávají nové odpovědnosti.
Účetní infrastruktura pomáhá tomu, aby růst firmy nezůstal pouze obchodní událostí, ale stal se také zvládnutelným účetním režimem.
Cena účetnictví se mění podle povahy růstu
Růst firmy se obtížně posuzuje pouze podle počtu dokladů. Někdy přibude vysoký objem opakovaných dokladů, které při dobrém nastavení tvoří čitelný datový tok. Jindy přibude menší počet dokladů, ale s výrazně složitějšími vazbami na měny, sklady, platební brány, poplatky nebo zahraniční prodej.
Účetní náročnost proto vyrůstá z povahy růstu. Důležitá je opakovatelnost, datová kvalita, návaznost na banku, kontrola úplnosti, odpovědnost ve firmě a počet nejasností.
Rostoucí firma potřebuje účetnictví, které chápe její provozní změny. Teprve potom lze rozlišit běžný nárůst objemu od skutečné změny účetního režimu.
Závěr
Růst firmy přináší nové zákazníky, kanály, systémy, platby a provozní možnosti. Současně přináší nové doklady, datové vazby, účetní souvislosti a odpovědnosti.
Každá významnější změna v provozu má svůj účetní dopad a tento dopad má být zachycen včas.
Podnikatel rozhoduje o směru podnikání. Účetnictví potřebuje rozumět tomu, jak se tento směr promítá do dokladů, plateb, dat a odpovědností. Tak se obchodní růst opírá o účetní řád, který dokáže zachytit skutečný pohyb firmy.