Odpovědnost za doklady jako společný základ dobře vedeného účetnictví
V mnoha firmách vzniká představa, že předáním dokladů účetní se uzavírá odpovědnost firmy za jejich smysl. Firma prodává, nakupuje, platí, používá platební karty, přijímá faktury, vystavuje doklady a účetní z toho vytvoří účetnictví.
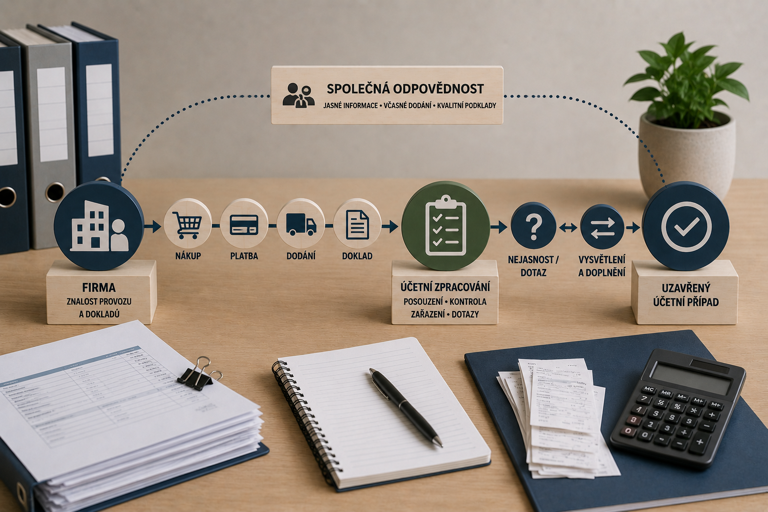
Náš pohled na vedení účetnictví rozlišuje účetní zpracování a provozní znalost firmy. Účetní může doklad odborně posoudit, zařadit, zpracovat, zkontrolovat a položit správnou otázku. Firma však nese znalost toho, co se v jejím provozu skutečně stalo.
Doklad vzniká ve firmě. Zachycuje nákup, prodej, platbu, službu, převzetí zboží, provozní výdaj nebo jinou firemní událost. Proto má firma rozumět vlastním dokladům, platbám a souvislostem, ze kterých účetnictví vychází.
Účetní zpracování vychází z provozní informace
Účetní práce začíná nad podkladem, který firma vytvořila, přijala, zaplatila nebo doložila. Účetní zkoumá, jaký účetní případ doklad zachycuje, jak se váže na platbu, zda obsahuje potřebné údaje a jak má být správně zařazen.
Provozní informace vzniká uvnitř firmy. Tam někdo objednal službu, zaplatil kartou, převzal zboží, schválil výdaj, vystavil fakturu nebo rozhodl o nákupu. Tato znalost tvoří základ pro účetní vysvětlení.
Účetní může rozpoznat nejasnost a požádat o doplnění. Firma musí umět říci, proč doklad vznikl, k čemu patří platba, kdo výdaj provedl a jaká firemní událost za dokladem stojí.
Doklad je záznam firemní události
Doklad představuje stopu toho, co se ve firmě stalo. Není to pouhá položka pro účetní program. Zachycuje konkrétní událost v provozu firmy a účetnictví z ní následně skládá účetní případ.
U přijatého dokladu má význam účel nákupu, odpovědná osoba, vazba na podnikání, příloha, objednávka a způsob úhrady. U platby má význam její vztah k dokladu, záloze, vratce, faktuře nebo jiné dohodě. U vystavené faktury má význam odběratel, předmět plnění, datum, částka, měna, splatnost a návaznost na úhradu.
Když firma rozumí vlastní události, účetnictví má pevný základ. Když událost zůstává nejasná, účetní práce se přesouvá k dotazům, dohledávání a otevřeným bodům.
Odpovědná osoba dává účetním dotazům adresu
Dobré účetnictví potřebuje na straně firmy člověka, který umí převzít účetní dotaz a zajistit odpověď uvnitř firmy. Smyslem této role je praktická návaznost mezi účetní prací a provozem.
Účetní položí přesný požadavek: chybí doklad, platba nemá vysvětlení, částka nesedí, příloha chybí, případ zůstává otevřený. Odpovědná osoba ve firmě zjistí, kdo nákup provedl, kde je podklad, proč platba vznikla a jak se má případ doložit.
Tím vzniká jasný tok práce. Dotaz má adresáta, odpověď má zdroj a účetní případ může být uzavřen na základě skutečné informace z firmy.
Chybějící doklad je otevřený účetní bod
Chybějící doklad, nejasná platba nebo neúplná příloha představují otevřený bod. Takový bod brání tomu, aby účetní případ získal jasné a doložitelné uzavření.
Otevřený bod má být pojmenovaný konkrétně. Co chybí. K jaké platbě nebo události se vztahuje. Kdo ve firmě může dodat vysvětlení. Jaký dopad má jeho nevyřešení na účetní práci.
Takto pojmenovaná nejasnost se dá řídit. Mlhavé konstatování, že někdo něco nedodal, účetnictví neposouvá. Přesné označení chybějícího dokladu, odpovědné osoby a vazby na případ vytváří základ pro vyřešení.
Spolupráce stojí na rozlišení odpovědností
Účetní odpovídá za odborné účetní zpracování. Posuzuje doklady, kontroluje vazby, zařazuje účetní případy, hlídá návaznosti a formuluje požadavky na doplnění podkladů.
Firma odpovídá za srozumitelnost vlastních dokladů, plateb a provozních událostí. Ví, kdo výdaj provedl, k čemu nákup sloužil, kde je příloha, proč částka neodpovídá a jaký obchodní případ doklad zachycuje.
Tyto odpovědnosti se doplňují. Účetnictví potřebuje odborné zpracování i provozní vysvětlení. Pevná spolupráce vzniká tehdy, když každá strana ví, jakou část skutečnosti nese.
Průběžný režim chrání souvislosti
Doklady a platby se vysvětlují nejlépe v době, kdy informace ve firmě ještě žije. Pracovník si pamatuje nákup, příloha se dá dohledat, platba má čerstvou souvislost a odpovědná osoba ví, kdo případ řešil.
Průběžné vedení účetnictví proto podporuje odpovědnost na obou stranách. Účetní zachytí nejasnost včas a firma může dodat vysvětlení v okamžiku, kdy má provozní událost stále jasný tvar.
Při dlouhém odkladu se běžná otázka mění v dohledávání. Firma si souvislosti vybavuje obtížněji, doklady se hledají déle a účetní práce se vzdaluje živému provozu firmy.
Nejasnosti zvyšují skutečnou náročnost účetnictví
Dva doklady mohou mít stejnou formální podobu a zcela odlišnou účetní náročnost. Jeden doklad je úplný, srozumitelný, doložený a navázaný na platbu. Druhý vyvolává otázky k účelu, příloze, částce, odpovědné osobě nebo firemní souvislosti.
Počet dokladů v takové situaci nevypovídá o skutečné práci. Náročnost vzniká v míře nejasností, počtu dotazů, kvalitě odpovědí a schopnosti firmy vlastní doklady vysvětlit.
Odpovědnost firmy za doklady proto přímo souvisí s kvalitou i náročností účetnictví. Čitelné podklady vytvářejí plynulou práci. Nejasné podklady vytvářejí otevřené body a vracející se dotazy.
Závěr
Dobré účetnictví stojí na odpovědnosti obou stran. Účetní vede odborné zpracování, kontrolu a účetní zařazení. Firma nese znalost vlastních dokladů, plateb a provozních událostí.
Doklad vzniká ve firmě a zachycuje firemní skutečnost. Proto musí být zřejmé, proč vznikl, k čemu patří, kdo za něj odpovídá a jak se váže na platbu nebo jiný obchodní případ.
Účetní může vést účetnictví, pokud firma umí doložit a vysvětlit skutečnost, ze které účetní případ vzniká.