Převzetí účetnictví jako určení výchozího stavu a odpovědnosti
Změna účetní se na první pohled může jevit jako jednoduchý přechod mezi dvěma osobami nebo dodavateli. Dosavadní účetní skončí, firma předá data, pošle zůstatky, doloží doklady a od dalšího období začne účetnictví zpracovávat někdo jiný.
Náš pohled na vedení účetnictví vede k přesnějšímu rozlišení. Převzetí účetnictví znamená navázání na minulost firmy. Tato minulost má zůstatky, otevřené položky, pohledávky, závazky, banky, pokladny, salda, majetek, DPH, nastavení programu, způsob práce s doklady a návyky lidí ve firmě.
Převzetí účetnictví proto chápeme jako odborné určení výchozího stavu. Teprve z tohoto stavu lze určit, kde začíná nově vedená agenda, co patří do převzaté minulosti a které otevřené body vyžadují samostatné vyřešení.
Účetnictví má svou minulost
Každé účetnictví nese historii firmy. V zůstatcích účtů, pohledávkách, závazcích, bankách, pokladnách, saldech, majetku, daňových vazbách a otevřených položkách se ukládá průběh předchozí práce.
Nová účetní práce navazuje právě na tento stav. Přichází do prostředí, které už má vlastní čísla, vazby, pravidla, zvyklosti a často také staré nejasnosti. Účetnictví tedy nezačíná prázdným měsícem, ale pokračuje z bodu, který vznikal delší dobu.
Proto má při převzetí rozhodující význam znalost výchozího stavu. Z ní vychází další odpovědnost, rozsah běžné práce i oddělení starých problémů od nové agendy.
Výchozí stav určuje bezpečné navázání
Výchozí stav ukazuje, na co nová účetní práce navazuje. Patří do něj zůstatky účtů, stav banky, pokladny, otevřené pohledávky a závazky, salda, DPH, majetek, případně mzdy a další části agendy.
Důležitá je také znalost otevřených bodů. Může jít o chybějící doklad, nejasnou platbu, nesedící saldo, neuzavřenou pohledávku, starý závazek, historickou chybu, nejasnost v DPH, majetku, skladu nebo jinou položku, která brání čistému navázání.
Bez znalosti výchozího stavu se přebírá riziko. Účetnictví pak pokračuje z místa, které není dostatečně pojmenované, a staré nejasnosti mohou zatížit nové vedení agendy.
Rozhodné datum tvoří hranici odpovědnosti
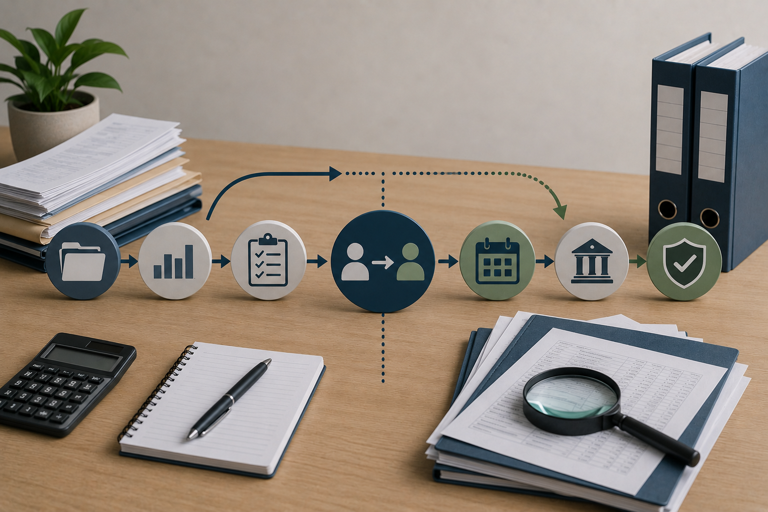
Rozhodné datum určuje hranici mezi převzatou minulostí a nově vedenou prací. Nese význam pro účetní režim, odpovědnost i rozsah služby.
Od rozhodného data se vede nová agenda v novém nastavení. Před tímto datem leží převzatý stav, otevřené body, případné nápravné práce a historické souvislosti. Tato hranice pomáhá rozlišit, co patří do běžného vedení a co vyžaduje samostatné posouzení.
Když je rozhodné datum jasné, účetní práce získává pevný rámec. Nové doklady se zpracovávají v novém režimu a staré nejasnosti zůstávají pojmenované jako otevřené body minulosti.
Běžné vedení a náprava minulosti mají odlišnou povahu
Běžné vedení účetnictví znamená pravidelnou práci s aktuálními doklady, platbami, přílohami, závazky, pohledávkami a účetními výstupy od určeného okamžiku.
Náprava minulosti znamená práci se staršími zůstatky, nejasnými položkami, chybějícími doklady, nesedícími saldy nebo historickými chybami. Tato práce vyžaduje jiný druh pozornosti. Často zahrnuje dohledávání, vysvětlování, kontrolu návazností a oddělení původního stavu od nového vedení.
Tyto dvě práce mohou probíhat ve stejném období. Každá však potřebuje vlastní označení, rozsah a odpovědnost. Tím se chrání přehled podnikatele i čistota nové účetní práce.
Otevřené body mají být pojmenované
Otevřený bod představuje položku, která brání úplnému nebo čistému navázání. Může jít o nejasný zůstatek, starou platbu bez vysvětlení, chybějící doklad, nesedící banku, neuzavřenou pohledávku, starý závazek nebo položku v evidenci, která vyžaduje další ověření.
Pojmenování otevřených bodů přináší do převzetí pořádek. Podnikatel ví, co se přebírá jako běžná agenda a co patří k minulosti. Účetní ví, které položky vyžadují samostatné řešení a které už tvoří součást nového režimu.
Otevřený bod sám o sobě neznamená selhání. Je to označená skutečnost, se kterou lze pracovat. Skutečné riziko vzniká v okamžiku, kdy se staré nejasnosti začnou ztrácet v běžné agendě.
Účetní prostředí je součástí převzetí
Při převzetí účetnictví se často nepřebírají pouze čísla. Převzetí se dotýká také prostředí, ve kterém účetnictví vzniká. Zvlášť výrazné je to u firem, které používají vlastní účetní nebo provozní systém a účetní do něj vstupuje přímo.
Význam má nastavení dokladových řad, práce s bankou, pokladnou, přílohami, uživatelskými právy, provozními systémy a odpovědnostmi lidí ve firmě. Důležité je také vědět, kdo vystavuje faktury, kdo zadává přijaté doklady, kdo pracuje s platbami a kdo umí vysvětlit nejasnosti.
Účetnictví vzniká v konkrétním pracovním prostředí. Převzetí tohoto prostředí proto patří k odpovědnému navázání na výchozí stav.
Převzetí chrání podnikatele i novou účetní práci
Odpovědné převzetí pomáhá podnikateli pochopit, v jakém stavu účetnictví přechází do nového režimu. Ukazuje, které položky jsou uzavřené, které zůstávají otevřené a které vyžadují další práci.
Zároveň chrání novou účetní práci. Umožňuje oddělit běžnou agendu od historických problémů, vymezit rozsah odpovědnosti a nastavit průběžné vedení účetnictví na jasném základě.
Tím se předchází situaci, kdy staré potíže získají podobu nové chyby. Převzetí účetnictví má dát jméno minulosti, aby nová práce mohla začít v jasně určeném rámci.
Závěr
Převzetí účetnictví znamená určení výchozího účetního stavu, otevřených bodů a hranice, od které začíná nově vedená agenda. Nová účetní práce navazuje na minulost firmy, její zůstatky, doklady, nastavení, návyky a nevyjasněné položky.
Rozhodné datum, pojmenované otevřené body a znalost účetního prostředí tvoří základ bezpečného navázání.
Převzetí účetnictví je odborný vstup do účetního příběhu firmy. Jeho smyslem je určit, odkud nová práce vychází, co přebírá jako stav a co vyžaduje samostatné řešení.