Běžný dotaz a konzultace jako dvě různé vrstvy účetní práce
Krátký dotaz k účetnictví může na první pohled působit jako drobnost. Klient zavolá nebo napíše kvůli nejasné platbě, chybějící příloze, vystavené faktuře, způsobu předání dokladu nebo zařazení konkrétního případu.
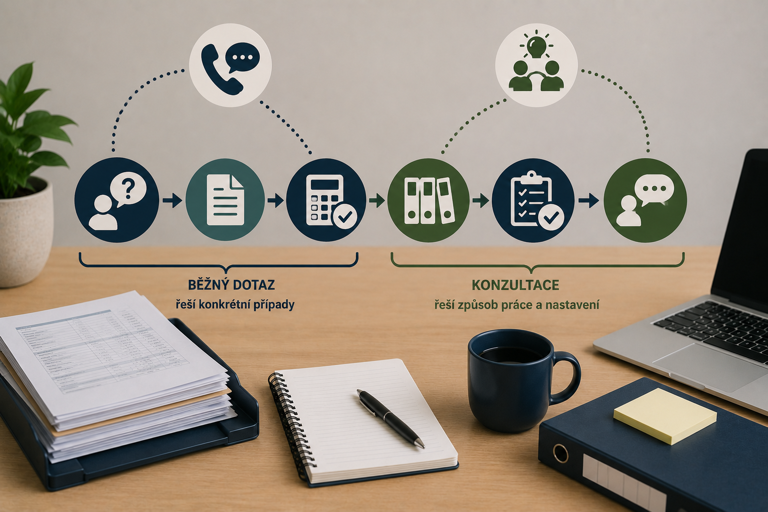
Náš pohled na vedení účetnictví rozlišuje komunikaci, která pomáhá uzavřít konkrétní účetní případ, a komunikaci, která už nastavuje způsob práce firmy. První patří k běžnému vedení účetnictví. Druhá patří ke konzultační práci, metodickému vedení nebo změně režimu.
Účetnictví potřebuje komunikaci. Zároveň potřebuje soustředěnou práci, jasný režim a hranici mezi doptáním k dokladu a průběžným vedením klienta v jeho vlastních postupech.
Běžný dotaz pomáhá uzavřít konkrétní případ
Běžné doptání k dokladu je přirozenou součástí účetnictví. Účetní se ptá, když chybí doklad, není jasná platba, nesedí částka, chybí příloha nebo není zřejmé, k jakému případu se doklad váže.
Takový dotaz má konkrétní účel. Pomáhá doplnit informaci, aby bylo možné účetní případ správně zpracovat a uzavřít. Účetní tím chrání správnost práce a firma doplňuje provozní skutečnost, kterou zná ze svého prostředí.
Běžná komunikace tedy slouží účetnímu zpracování konkrétního případu. Má věcný předmět, jasnou vazbu na doklad a směřuje k uzavření otevřeného bodu.
Konzultace začíná u způsobu práce
Konzultace začíná ve chvíli, kdy se neřeší jeden doklad, ale způsob práce klienta. Patří sem otázky, jak má fakturantka vystavovat doklady, jak má firma předávat přijaté faktury, jak pracovat s přílohami, jak nastavit oběh dokladů nebo jak řešit opakující se chyby.
Do této vrstvy patří také příprava nového postupu, zapojení nového prodejního kanálu, úprava práce lidí ve firmě nebo školení pracovníka, který s doklady pracuje.
V této situaci už účetní neodpovídá pouze na dotaz k jednomu případu. Pomáhá firmě pochopit, změnit nebo nastavit způsob práce. To je jiný druh činnosti než běžné doptání ke konkrétnímu dokladu.
Krátké dotazy mohou rozložit soustředěnou práci
Jeden krátký dotaz obvykle nepředstavuje problém. Součet drobných dotazů už může výrazně změnit průběh účetní práce.
Deset dotazů po deseti minutách znamená sto minut čistého času. Skutečný dopad bývá větší, protože každý dotaz přeruší rozdělanou práci. Účetní musí opustit aktuální případ, přepnout pozornost, otevřít jinou souvislost, odpovědět, vrátit se zpět a znovu navázat na původní agendu.
Únik času proto neleží pouze v minutách hovoru nebo psaní. Leží také ve ztrátě soustředění, v návratech k přerušené práci a v rozpadu rytmu, který účetnictví potřebuje.
Účetní práce potřebuje souvislost
Párování plateb, kontrola dokladů, práce s DPH, saldy, bankou nebo uzávěrkou vyžaduje souvislé myšlení. Účetní při těchto činnostech drží v hlavě návaznosti mezi doklady, platbami, účty, daňovými režimy a otevřenými body.
Neřízené přerušování tuto souvislost oslabuje. Účetní se postupně přesouvá z odborné práce do režimu okamžitých reakcí. Práce pak ztrácí rytmus a začíná se podobat průběžné lince pro drobné dotazy.
Vedení účetnictví potřebuje čas pro soustředěné zpracování. Komunikace má tento čas podporovat, ne rozkládat.
Opakovaná nejasnost ukazuje slabý postup
Jednorázová nejasnost patří k běžné spolupráci. Firma může zapomenout přílohu, platba může vyžadovat vysvětlení a doklad může potřebovat doplnění.
Opakovaná nejasnost má jiný význam. Když se každý měsíc řeší stejné chybějící přílohy, stejné nejasné platby, stejné chyby ve fakturaci nebo stejné dotazy pracovníků firmy, účetnictví ukazuje slabé místo v postupu klienta.
V takové chvíli už nepomáhá pouze odpovídat na jednotlivé dotazy. Je potřeba pojmenovat, že se řeší způsob vzniku dokladů, předávání podkladů nebo odpovědnost uvnitř firmy. Téma se přesouvá z běžné komunikace do konzultační práce.
Komunikace potřebuje režim
Dobrá spolupráce mezi firmou a účetní stojí na rozlišení jednotlivých vrstev komunikace. Běžné doptání k dokladu má vyřešit konkrétní případ. Otevřený bod má být označen a sledován. Konzultace má řešit nastavení postupu. Školení pracovníka má vést člověka, který s doklady pracuje. Změna režimu má upravit způsob fungování firmy.
Když tyto vrstvy splývají, vzniká nejasnost. Každý dotaz se tváří jako drobnost, ale ve skutečnosti může nahrazovat metodické vedení klienta, vnitřní komunikaci firmy nebo nastavení pravidel.
Režim komunikace chrání obě strany. Účetní může udržet soustředěnou práci a firma získává jasnější představu, kdy řeší doklad a kdy řeší vlastní způsob práce.
Odpovědnost firmy snižuje zbytečné dotazy
Časté dotazy vznikají tam, kde firma sama neudrží odpovědnost za doklady, platby a provozní souvislosti. Účetní se ptá na chybějící doklad, nejasnou platbu nebo chybějící přílohu, ale někdo uvnitř firmy musí umět odpověď zajistit.
Když firma ví, kdo vystavil doklad, kdo provedl platbu, kde je příloha a kdo rozumí konkrétnímu případu, účetní dotaz se vyřeší rychle a přesně.
Když odpovědnost chybí, účetní začne nahrazovat vnitřní dohledávání firmy. Takový stav zvyšuje počet přerušení a postupně mění účetní práci v provozní servis bez jasné hranice.
Počet dokladů nezachytí čas dotazů
Stejný počet dokladů může znamenat odlišnou účetní práci. Jeden klient dodá podklady srozumitelně, průběžně a s jasnou odpovědností. Jiný klient ke stejnému počtu dokladů vytvoří mnoho dotazů, doplnění a návratů.
Náročnost účetnictví proto vyrůstá také z množství nejasností, kvality podkladů, rychlosti odpovědí a schopnosti firmy řešit opakující se slabá místa.
Čas strávený dotazy, přerušováním a vysvětlováním se v ceně za doklad neukazuje přímo. Přesto tvoří podstatnou část skutečné náročnosti účetní práce.
Závěr
Běžný dotaz pomáhá účetní uzavřít konkrétní účetní případ. Týká se dokladu, platby, přílohy, částky nebo jiné přesně vymezené nejasnosti.
Konzultace řeší způsob práce firmy. Začíná tam, kde se opakovaně vysvětluje postup, nastavuje oběh dokladů, školí pracovník klienta nebo se mění režim předávání a zpracování podkladů.
Účetnictví potřebuje věcné doptání, odpovědnost firmy a soustředěný čas pro odbornou práci. Teprve tím se běžná komunikace stává oporou účetního režimu, a nikoli neviditelným únikem času.